


COREWEAVE (NASDAQ, CRWV) es una compañía estadounidense especializada en infraestructura de computación en la nube para inteligencia artificial (IA). Su modelo de negocio se basa en el desarrollo y operación de centros de datos equipados con procesadores gráficos (GPU) de alto rendimiento, principalmente de Nvidia, cuya capacidad alquila a empresas tecnológicas y desarrolladores de modelos de IA.
La compañía se ha convertido en uno de los principales proveedores especializados de capacidad de procesamiento para entrenar y ejecutar modelos de inteligencia artificial, en un contexto de fuerte crecimiento de la demanda de infraestructura tecnológica.
Resultados 3T
CoreWeave presentó ayer (10 de noviembre de 2026) tras el cierre del mercado unos resultados que alivian las dudas sobre financiación y demanda, aunque la recuperación de confianza dependerá de varios trimestres de ejecución. La cotización repunta un 15% en el mercado de fuera de hora.
Estos resultados pueden ser relevantes para el mercado ya que las dudas sobre la viabilidad del modelo de negocio de CoreWeave estuvo en el origen de la actual fase de incertidumbre sobre la sostenibilidad del crecimiento de las inversiones en centros de datos. Las líneas clave de los resultados han sido:
- Crecimiento y rentabilidad superiores a la guía: los ingresos aumentan un 168%, hasta 3.700 M$, con un margen operativo ajustado del 10%. El Ebitda ajustado fue de 2.200 M$ frente a una previsión de 2.000 M$. El BPA fue de -1,27$ frente a una previsión de -1,46$. La compañía eleva ligeramente sus previsiones para 2027.
- Demanda fuerte y mejores precios: toda la capacidad de 2027 está vendida. Tanto la nueva capacidad como las 130.000 GPU cuyos contratos vencen en 2027 se están contratando a ingresos por MW sensiblemente superiores, lo que favorece la rentabilidad de los activos.
- Financiación disponible, con mayor dependencia de garantías y anticipos: el plan evita emitir deuda sin garantías a nivel de la matriz y combina deuda garantizada por activos, 9.000 M$ de anticipos de clientes en los próximos tres meses y el crecimiento del EBITDA. La próxima financiación garantizada podría encarecerse 25–75 puntos básicos, un incremento asumible.
- Mensaje tranquilizador, ejecución algo inferior: CoreWeave no aprecia riesgos materiales para sus objetivos de 2027 por permisos o restricciones. Sin embargo, añadió 200 MW, frente a los 250 MW que esperaba el mercado.
La principal consecuencia es que mejora especialmente el riesgo de financiación a corto plazo: la compañía muestra vías para seguir creciendo pese al cierre práctico del mercado de deuda sin garantías. Los anticipos y las renovaciones a mejores precios también respaldan la demanda. Pero los anticipos implican servicios futuros que prestar, y la deuda garantizada sigue generando obligaciones financieras: habrá que comprobar que los contratos producen suficiente caja después de intereses e inversión.
Análisis fundamental
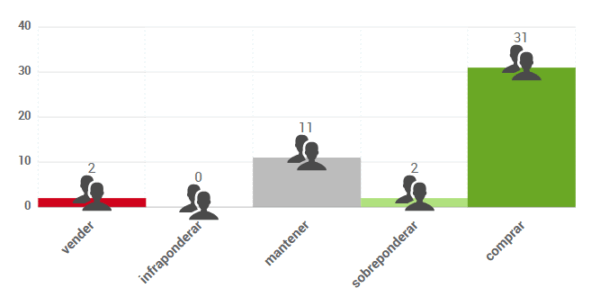
Según el consenso de analistas que recoge FactSet, el precio objetivo promedio se sitúa en 129,51 $, lo que supondría un potencial de revalorización del 166%. Las opiniones de los analistas que publica FactSet se distribuyen de la siguiente forma:

Singular Bank no está recomendando la compra de este valor en concreto. Este comentario tiene fines exclusivamente informativos, no pudiendo ser considerado en ningún caso como un elemento contractual, una recomendación, un asesoramiento personalizado o una oferta de inversión. El presente informe, propiedad de SINGULAR BANK S.A.U (Singular Bank), contiene información obtenida de fuentes consideradas como fiables. Las opiniones y estimaciones aquí realizadas pueden ser modificadas sin previo aviso. Rentabilidades pasadas no son un indicador fiable de rentabilidades futuras. Esta información tampoco puede considerarse como sustitutiva de los Folletos del Emisor o de cualquier otra información legal preceptiva, por lo que te recomendamos que consultes dicha información antes de llevar a cabo cualquier decisión de inversión. Dicha información legal está a tu disposición en www.cnmv.es.


Nicolás López se incorporó al equipo de Singular Bank en 2020 como Director de Análisis en Renta Variable. Experimentado Gerente de Inversiones con un historial demostrado de trabajo en la industria de servicios financieros.
Fuertes habilidades analíticas con experiencia como analista, administrador de carteras y fondos y asesor de inversiones.