


Las bolsas han atravesado una fase correctiva desde mediados de agosto, debido a la nueva escalada bélica en Oriente Medio y a las expectativas de endurecimiento monetario (de hecho, la Fed ya subió las tasas oficiales 25 puntos básicos la semana pasada).
En Estados Unidos, las grandes tecnológicas están mostrando una mayor resistencia, lo que está permitiendo al S&P 500 contener sus caídas frente al comportamiento del conjunto del mercado. Desde sus máximos recientes, el índice llegó a registrar una caída máxima cercana al 3%, mientras que su versión equiponderada (en la que todas las compañías tienen el mismo peso) llegó a retroceder alrededor de un 7%.

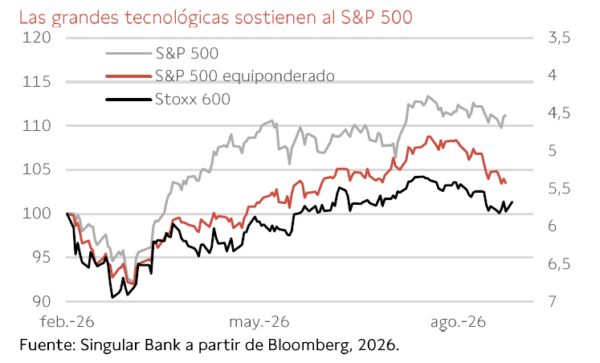
Un S&P 500 sostenido por las compañías de mayor tamaño
La diferencia entre ambos índices resulta especialmente significativa. En el S&P 500 tradicional, las compañías con mayor capitalización tienen un peso mucho más elevado. Por el contrario, en el S&P 500 equiponderado cada empresa representa aproximadamente la misma proporción.
Por tanto, que el índice equiponderado haya corregido sensiblemente más refleja que la debilidad ha sido más generalizada de lo que sugiere la evolución del S&P 500.
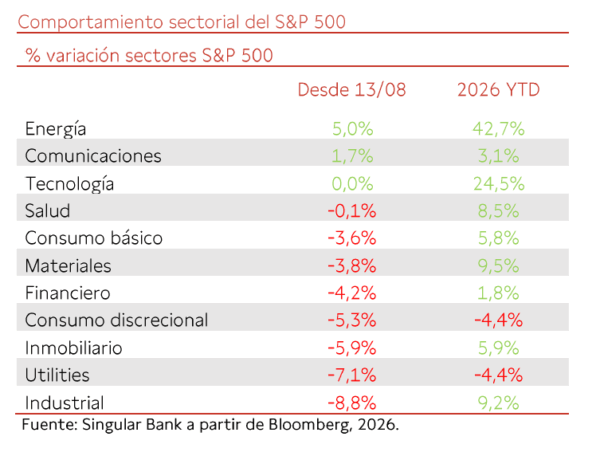
El comportamiento sectorial confirma esta tendencia. Desde mediados de agosto, Energía (+5,0%) y Servicios de Comunicación (+1,7%) han registrado el mejor comportamiento, mientras Tecnología se ha mantenido prácticamente plana. En cambio, las caídas han sido mucho más acusadas en sectores como Industrial (-8,8%), Utilities (-7,1%), Inmobiliario (-5,9%) o Consumo discrecional (-5,3%).

Las grandes tecnológicas marcan la diferencia
Dentro del mercado estadounidense, el comportamiento de algunas de las mayores compañías tecnológicas ha sido determinante. Desde el inicio de esta fase correctiva, Meta y Apple han avanzado más de un 10%, mientras que Alphabet, Nvidia y Microsoft se han mantenido prácticamente planas.
Esta resistencia contrasta con las caídas registradas desde el 13 de agosto por buena parte de los sectores cíclicos. Industria, Financiero y Consumo discrecional se encuentran entre los más penalizados en un entorno marcado por las incertidumbres derivadas del ciclo de endurecimiento monetario.
Tecnología mantiene el crecimiento de los beneficios
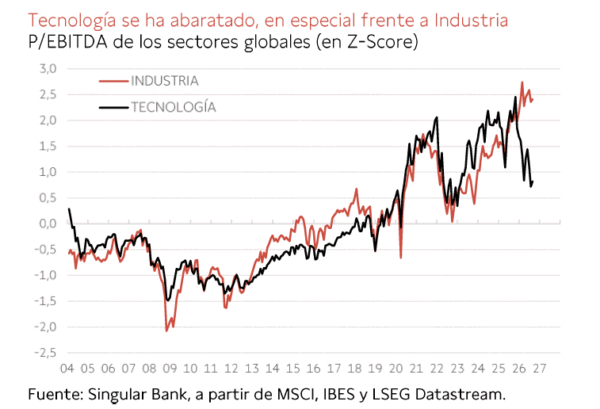
Más allá del comportamiento de las cotizaciones, uno de los factores que continúa apoyando al sector tecnológico es la evolución de sus resultados.
El fuerte crecimiento de los beneficios durante el segundo trimestre ha permitido una relajación de los múltiplos de valoración, pese al buen comportamiento acumulado de las cotizaciones. Dentro del sector, el informe destaca especialmente la visibilidad que ofrecen los semiconductores, los hyperscalers y las grandes plataformas integradas de software.

Singular Bank no está recomendando la compra de estos valores en concreto. Este comentario tiene fines exclusivamente informativos, no pudiendo ser considerado en ningún caso como un elemento contractual, una recomendación, un asesoramiento personalizado o una oferta de inversión. El presente informe, propiedad de SINGULAR BANK S.A.U (Singular Bank), contiene información obtenida de fuentes consideradas como fiables. Las opiniones y estimaciones aquí realizadas pueden ser modificadas sin previo aviso. Rentabilidades pasadas no son un indicador fiable de rentabilidades futuras. Esta información tampoco puede considerarse como sustitutiva de los Folletos del Emisor o de cualquier otra información legal preceptiva, por lo que te recomendamos que consultes dicha información antes de llevar a cabo cualquier decisión de inversión. Dicha información legal está a tu disposición en www.cnmv.es.


En Singular Bank desde el año 2009, actualmente como Responsable de Oferta Digital de Productos de Trading. Cuenta con la licencia de Operador de Bolsa y Operador de Derivados y está titulado por AFI como Asesor Financiero. Ha colaborado como formador en diferentes cursos y másteres relacionados con los mercados financieros, el análisis técnico y los productos complejos.