


La inteligencia artificial está impulsando una fuerte demanda de capacidad de computación en los últimos años. Los semiconductores son una pieza esencial de esa expansión: hacen posibles el cálculo, el almacenamiento de datos y la conexión entre los equipos de los centros de datos. Pese a ello, el sector atraviesa una corrección que refleja las dudas del mercado sobre el ritmo y la rentabilidad de las inversiones en IA.
Una tendencia que va más allá de la inteligencia artificial
La demanda de chips crece desde hace años de la mano de la digitalización. Se utilizan en cada vez más ámbitos, desde ordenadores y móviles hasta automóviles, fábricas, redes eléctricas y equipos médicos. Al mismo tiempo, las aplicaciones necesitan más capacidad de procesamiento, memoria y conectividad.
La IA ha acelerado este proceso. Entrenar modelos y utilizarlos exige analizar enormes cantidades de datos. Para ello se necesitan procesadores y aceleradores, como los que desarrollan Nvidia y AMD; memorias, en las que operan compañías como Micron y SK Hynix; y chips de red que permiten conectar miles de procesadores. En la fabricación de estos componentes también intervienen empresas como Taiwan Semiconductor y ASML
Beneficios crecientes y valoraciones más bajas
El aumento de la demanda ha elevado con fuerza las previsiones de beneficios. A comienzos de 2025, el consenso estimaba un beneficio por acción de unos 260 dólares para el índice S&P 500 Semiconductores en 2026. Esa estimación ha ascendido a 503 dólares, mientras que para 2027 y 2028 se proyectan crecimientos superiores al 30% anual.

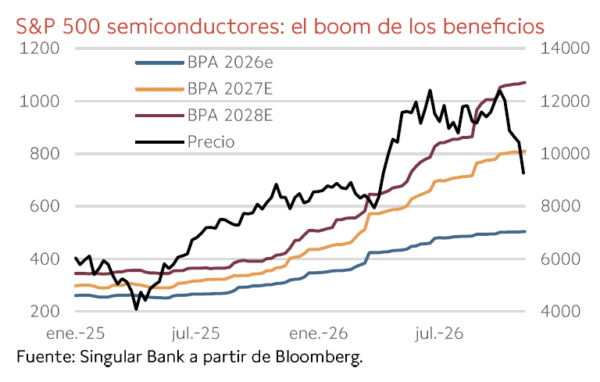
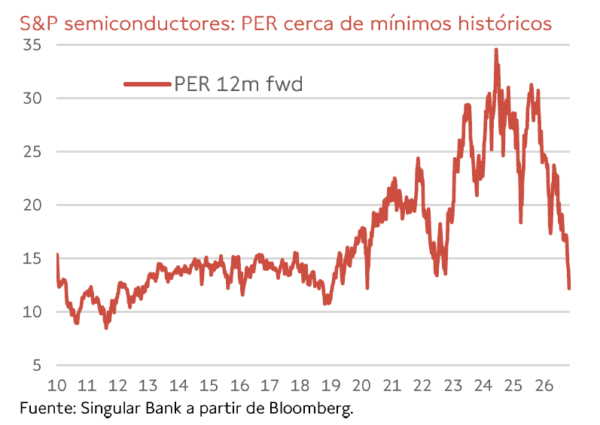
La cotización del índice ha avanzado alrededor de un 50% desde comienzos de 2025, menos que sus beneficios estimados. Como resultado, su PER a doce meses se sitúa en 12,3 veces, cerca de los mínimos históricos alcanzados tras la crisis de 2008-2009.

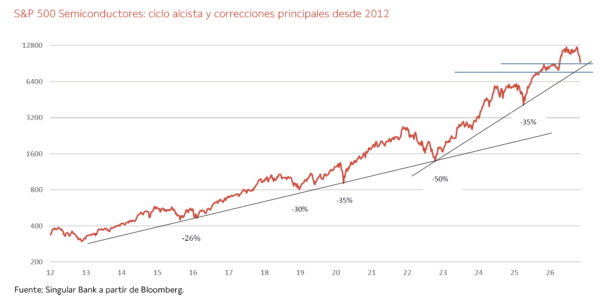
Eso no ha impedido una caída del 26% desde máximos. Como se puede ver en el siguiente gráfico en escala logarítmica, el sector ha registrado otras correcciones significativas durante su tendencia alcista iniciada en 2012: la más profunda fue la de 2022, cuando el índice perdió un 50% en un contexto de exceso de oferta y acumulación de inventarios. En la corrección actual todavía no hay indicios técnicos de que se haya alcanzado el final.

La gran pregunta: el retorno de las inversiones en IA
Los grandes proveedores de servicios en la nube han elevado sus planes de inversión para responder a una demanda de computación que supera la capacidad disponible. Alphabet, Amazon, Meta, Microsoft y Oracle prevén invertir conjuntamente unos 4,6 billones de dólares entre 2022 y 2030.
El mercado se pregunta qué retorno obtendrán de ese gasto. La respuesta dependerá del uso que hagan las empresas de la IA, de cuánto estén dispuestas a pagar por ella y de las mejoras de productividad que consigan. También preocupa que las exigencias regulatorias, energéticas o ambientales retrasen la construcción de centros de datos o incrementen sus costes.
La corrección muestra hasta qué punto las expectativas sobre la IA influyen ya en las cotizaciones. También recuerda que una demanda creciente de tecnología y unas previsiones de beneficios al alza pueden convivir con fuertes oscilaciones bursátiles mientras el mercado evalúa los riesgos de un ciclo de inversión de esta magnitud.
Un pesimismo injustificado
El temor a que este ciclo de inversión termine como otros grandes procesos de expansión, como los del ferrocarril o internet, parece excesivo. Los centros de datos se están financiando fundamentalmente con la generación de caja de las compañías, mientras que la IA ya produce ingresos gracias a su rápida adopción por parte de las empresas.
Creemos que la corrección refleja incertidumbres puntuales y tal vez un pico en el proceso de revisiones al alza de los beneficios de las tecnológicas, y se ha visto amplificada por factores técnicos ante la reacción al resultado de las elecciones.
Puedes leer aquí nuestra nota del día 06/11/2026 sobre el desplome del 5 de noviembre.
Singular Bank no está recomendando la compra de estos valores en concreto. Este comentario tiene fines exclusivamente informativos, no pudiendo ser considerado en ningún caso como un elemento contractual, una recomendación, un asesoramiento personalizado o una oferta de inversión. El presente informe, propiedad de SINGULAR BANK S.A.U (Singular Bank), contiene información obtenida de fuentes consideradas como fiables. Las opiniones y estimaciones aquí realizadas pueden ser modificadas sin previo aviso. Rentabilidades pasadas no son un indicador fiable de rentabilidades futuras. Esta información tampoco puede considerarse como sustitutiva de los Folletos del Emisor o de cualquier otra información legal preceptiva, por lo que te recomendamos que consultes dicha información antes de llevar a cabo cualquier decisión de inversión. Dicha información legal está a tu disposición en www.cnmv.es.


Nicolás López se incorporó al equipo de Singular Bank en 2020 como Director de Análisis en Renta Variable. Experimentado Gerente de Inversiones con un historial demostrado de trabajo en la industria de servicios financieros.
Fuertes habilidades analíticas con experiencia como analista, administrador de carteras y fondos y asesor de inversiones.