La contundente victoria demócrata en las elecciones del martes ha desatado los temores a una moratoria en la construcción de los centros de datos y a un menor crecimiento de los ingresos de las tecnológicas que pondría en riesgo sus estructuras financieras.
Dados los espectaculares avances en esta revolución y la determinación geoestratégica de EEUU de ganar a China la carrera de la IA, mantenemos la convicción en que proseguirá el super-ciclo de inversiones y de monetización que se traducirá en fuertes crecimientos de los beneficios. Las valoraciones han alcanzado niveles que consideramos muy atractivos.
En nuestra opinión, se mantendría en las carteras de renta variable la exposición a las acciones tecnológicas y de Asia Emergente, y contemplamos esta corrección como una oportunidad para añadir posiciones en cuanto se reduzca la volatilidad en las bolsas y haya más visibilidad sobre las intenciones del Partido Demócrata respecto a la regulación de los centros de datos.
Qué está sucediendo y la opinión de Singular Bank
Tras la positiva reacción inicial de los mercados al resultado de las elecciones el 3-N, el Nasdaq se desplomó un 5,5% y el S&P 500 un 4,4% en la sesión del jueves, y los índices de Corea y Taiwán un 6,0% y un 4,5% respectivamente en la del viernes, arrastrados por las ventas masivas de valores tecnológicos, en especial de los semiconductores, de las compañías involucradas en la construcción de centros de datos y de las infraestructuras energéticas y tecnológicas relacionadas.
Los centros de datos y la Inteligencia Artificial han sido temas muy relevantes en la campaña electoral por sus impactos en el coste de la vida, el medio ambiente y el empleo. Candidatos demócratas muy destacados, entre ellos los elegidos como gobernador y senador en Texas han abogado por una moratoria en su construcción, y otros se han mostrado partidarios de una regulación más estricta sobre la IA.
Nuestra lectura de estos acontecimientos se basa en las siguientes premisas y convicciones:
- Existe un consenso entre ambos partidos en EEUU en que la IA supone un vector crítico en la competencia geoestratégica con China, dadas sus implicaciones para la seguridad y defensa nacional, así como para la competitividad de sus empresas y el crecimiento económico.
- Vemos improbable que el Congreso apruebe una normativa federal que frene de forma significativa el despliegue de la IA y la “carrera tecnológica” con China. Cabe recordar que el Presidente de EEUU tiene capacidad de veto de las leyes, y que el Partido Demócrata carece de una super-mayoría para levantarlo.
- Sin embargo, sí que son probables cambios regulatorios a nivel estatal o local que demoren la concesión de permisos y que establezcan requisitos (suministro energético, impacto ambiental, etc.) que puedan incrementar los costes e incluso hacer inviables ciertos proyectos.
- Las plataformas de IA han reaccionado rápidamente para adaptar sus políticas a esas inquietudes sociales, lo que podría contribuir a encontrar un equilibrio para las partes involucradas.
- Consideramos que la revolución de la IA es imparable por su capacidad de mejorar la eficiencia y la productividad. Siendo accesible de forma inmediata a miles de millones de usuarios, transformará los procesos productivos y numerosos ámbitos de la economía y la sociedad, y acelerará la innovación.
- Como han reiterado las compañías en los resultados del 3T, existe un acuciante déficit de capacidad de computación y de semiconductores, cuya demanda no dejará de crecer de forma parabólica con el uso de agentes de IA, haciendo imprescindible la construcción de centros de datos en todo el mundo.
- Tras casi dos años en los que los beneficios han crecido mucho más que las cotizaciones, las valoraciones de las tecnológicas y las del conjunto de las bolsas de EEUU y Asia se han abaratado considerablemente.
- El desplome bursátil ha sido realimentado por factores técnicos. Aunque el posicionamiento especulativo se había moderado en el último mes, los fondos de gestión cuantitativa se han visto forzados a reducir su exposición al girarse la tendencia y aumentar la volatilidad y las correlaciones.
Las valoraciones han alcanzado niveles muy atractivos y ofrecen una gran oportunidad de inversión
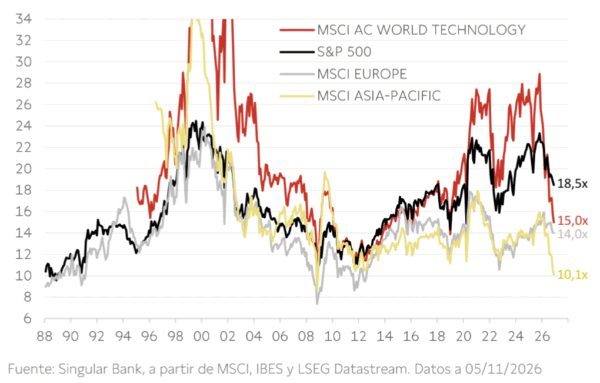
Tras las caídas del jueves, el S&P 500 cotiza a 18,5x los beneficios previstos en 12 meses, y su sector tecnológico ha caído a 18,1x, al igual que el PER del MSCI World Technology. Esto representa los niveles más bajos del sector desde 2019, difíciles de conciliar con la proyección del consenso de que sus beneficios vayan a crecer más de un 45% en 2027 y del 25% en 2028.
Este abaratamiento está siendo aún más drástico en el subsector de semiconductores que, sin incluir a los fabricantes de Asia EM en múltiplos muy deprimidos, cotiza con un PER en torno a 13,5x tras el desplome, cuando suponen el mayor cuello de botella en toda la cadena de valor y cuentan con contratos de suministro a medio plazo que garantizan el crecimiento de sus ventas y beneficios durante años.
PER a 12 meses de los índices bursátiles
Implicaciones para nuestra estrategia de inversión
Considerando exagerados los temores del mercado, improbables cambios regulatorios sustanciales que frenen el despliegue y adopción de la IA, y teniendo en cuenta que factores técnicos han acentuado las caídas, creemos que este abaratamiento de los valores tecnológicos y de la cadena de valor del despliegue de centros de datos ofrece una muy buena oportunidad de inversión a medio plazo.
Consideramos que podría ser una oportunidad para los inversores aún con una baja exposición a esta temática y a las bolsas de EEUU y Asia Emergente para acometer un ajuste significativo de sus sesgos geográficos y sectoriales.
Con la perspectiva de que en 2027 continuarán el crecimiento económico y de los beneficios, y ante la probable moderación de los precios de la energía, inflexión en la inflación interanual y pausa en las subidas de los tipos de interés, estimamos un potencial alcista considerable en la renta variable mundial, y en especial en las megatendencias de Digitalización y Descarbonización.
Por tanto, en nuestra opinión podría ser una oportunidad de incrementar la exposición a la renta variable en nuestra Asignación Táctica de Activos en cuanto se reduzca la volatilidad en las bolsas y haya más visibilidad sobre las intenciones del Partido Demócrata respecto a la regulación de los centros de datos.
Singular Bank no está recomendando la compra de estos valores en concreto. Este comentario tiene fines exclusivamente informativos, no pudiendo ser considerado en ningún caso como un elemento contractual, una recomendación, un asesoramiento personalizado o una oferta de inversión. El presente informe, propiedad de SINGULAR BANK S.A.U (Singular Bank), contiene información obtenida de fuentes consideradas como fiables. Las opiniones y estimaciones aquí realizadas pueden ser modificadas sin previo aviso. Rentabilidades pasadas no son un indicador fiable de rentabilidades futuras. Esta información tampoco puede considerarse como sustitutiva de los Folletos del Emisor o de cualquier otra información legal preceptiva, por lo que te recomendamos que consultes dicha información antes de llevar a cabo cualquier decisión de inversión. Dicha información legal está a tu disposición en www.cnmv.es.

Nicolás López se incorporó al equipo de Singular Bank en 2020 como Director de Análisis en Renta Variable. Experimentado Gerente de Inversiones con un historial demostrado de trabajo en la industria de servicios financieros.
Fuertes habilidades analíticas con experiencia como analista, administrador de carteras y fondos y asesor de inversiones.