En los últimos meses, las bolsas han sido capaces de convivir con el aumento de las expectativas de tipos y de las rentabilidades de los bonos, apoyadas principalmente en el fuerte crecimiento de los beneficios empresariales.
El repunte del petróleo y las nuevas presiones inflacionistas han elevado las expectativas de nuevas subidas de tipos por parte de los bancos centrales. Como consecuencia, la rentabilidad de los bonos ha aumentado y ha comenzado a ejercer presión sobre las valoraciones bursátiles.
La rentabilidad de los bonos continúa aumentando
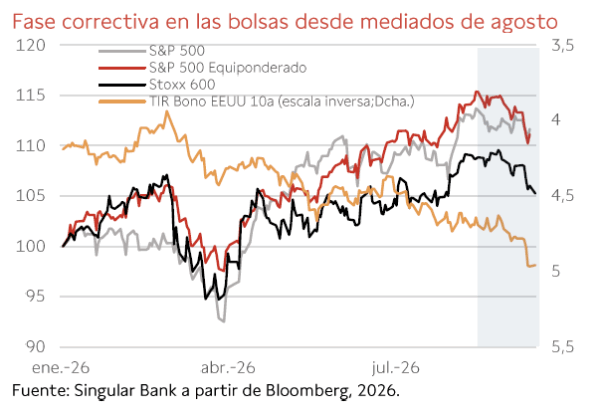
Desde el inicio de la guerra de Irán, la rentabilidad del bono estadounidense a 10 años ha aumentado alrededor de 100 puntos básicos, desde el 4% hasta cerca del 5%. Solo durante la última semana analizada, las rentabilidades a 10 años de EEUU y la Eurozona repuntaron alrededor de 15-20 puntos básicos, mientras que las de los bonos a 2 años lo hicieron unos 25 puntos básicos.
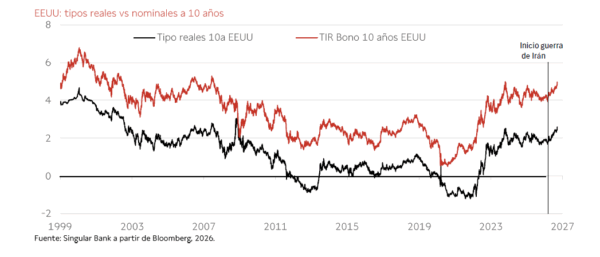
Una de las claves está en el petróleo. El Brent ha vuelto a superar los 100 dólares por barril, aumentando el riesgo de que la inflación permanezca elevada durante más tiempo.
Esto está llevando a los inversores a anticipar una política monetaria más restrictiva. El mercado descuenta un ciclo de endurecimiento de hasta 90 puntos básicos en EEUU y 125 puntos básicos en total en la Eurozona.
¿Por qué aumentan los tipos si las expectativas de inflación siguen contenidas?
Hay un matiz importante. El aumento de la rentabilidad de los bonos no parece responder únicamente a que los inversores esperen mucha más inflación a largo plazo.
En EEUU, las expectativas de inflación a 10 años continúan moviéndose en el rango del 2%-2,5% en el que se encuentran desde 2023 y actualmente se sitúan alrededor del 2,35%.
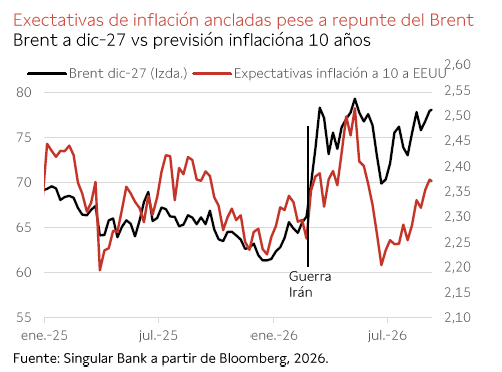
El mercado estaría reflejando, sobre todo, la expectativa de que los bancos centrales tendrán que subir los tipos desde sus niveles actuales para conseguir que la inflación converja hacia el objetivo del 2% y evitar que se desanclen de las expectativas.
¿Por qué las subidas de tipos afectan a las bolsas?
Cuando aumenta la rentabilidad de los bonos, cambia el escenario al que se enfrentan los inversores.
Por un lado, la renta fija ofrece rentabilidades más elevadas, aumentando la competencia frente a otros activos. Por otro, unos tipos de interés superiores reducen el valor actual de los beneficios que las empresas esperan generar en el futuro, lo que puede traducirse en una contracción de los múltiplos de valoración.
Este efecto ya empieza a apreciarse en el mercado estadounidense. El PER esperado a 12 meses del S&P 500 ha descendido hasta aproximadamente 19 veces beneficios, situándose cerca de los mínimos registrados durante otras correcciones bursátiles recientes.
La aceleración del repunte de las rentabilidades desde mediados de agosto ha coincidido, además, con el inicio de una fase correctiva en las bolsas.
No todos los sectores reaccionan igual
El impacto de las subidas de tipos no está siendo homogéneo. Desde mediados de agosto, Energía ha sido el único sector con un comportamiento claramente positivo tanto en EEUU como en Europa, favorecido por la subida del petróleo y del gas.
En cambio, entre los sectores más penalizados aparecen algunos especialmente sensibles al aumento de las rentabilidades de los bonos. En EEUU destacan Industria y Utilities, mientras que en Europa el sector inmobiliario ha registrado las mayores caídas. El sector financiero europeo y la tecnología estadounidense han mostrado cierta resistencia.
Los beneficios empresariales siguen siendo el principal soporte
La presión de los tipos sobre las valoraciones tiene, sin embargo, un importante contrapeso: los beneficios empresariales continúan creciendo con fuerza.
Las previsiones actuales apuntan a que el beneficio por acción del S&P 500 crecerá alrededor de un 29% interanual en el tercer trimestre de 2026. Además, durante el trimestre las estimaciones de beneficios se han revisado al alza un 1,4%, cuando históricamente lo habitual es que se revisen a la baja a medida que avanza el trimestre.
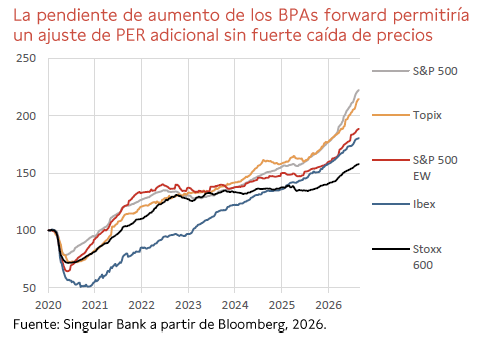
Esto ayuda a explicar por qué, pese al aumento de las rentabilidades de los bonos, la corrección de los principales índices ha sido hasta ahora relativamente moderada.
¿Qué debemos vigilar ahora?
El mercado se encuentra ante dos fuerzas contrapuestas. Por una parte, nuevas subidas de tipos pueden seguir presionando las valoraciones y provocar una contracción adicional de los múltiplos. Por otra, el crecimiento de los beneficios continúa ofreciendo soporte a las cotizaciones.
Por ello, la evolución de la inflación, el petróleo y las próximas decisiones de la Fed y el BCE será especialmente relevante. Si las rentabilidades de los bonos continúan aumentando, la presión sobre las valoraciones podría prolongarse. Sin embargo, mientras las expectativas de beneficios mantengan su fortaleza actual, ese ajuste no tiene por qué traducirse necesariamente en caídas de la misma magnitud en los índices.
Singular Bank no está recomendando la compra de estos valores en concreto. Este comentario tiene fines exclusivamente informativos, no pudiendo ser considerado en ningún caso como un elemento contractual, una recomendación, un asesoramiento personalizado o una oferta de inversión. El presente informe, propiedad de SINGULAR BANK S.A.U (Singular Bank), contiene información obtenida de fuentes consideradas como fiables. Las opiniones y estimaciones aquí realizadas pueden ser modificadas sin previo aviso. Rentabilidades pasadas no son un indicador fiable de rentabilidades futuras. Esta información tampoco puede considerarse como sustitutiva de los Folletos del Emisor o de cualquier otra información legal preceptiva, por lo que te recomendamos que consultes dicha información antes de llevar a cabo cualquier decisión de inversión. Dicha información legal está a tu disposición en www.cnmv.es.

En Singular Bank desde el año 2009, actualmente como Responsable de Oferta Digital de Productos de Trading. Cuenta con la licencia de Operador de Bolsa y Operador de Derivados y está titulado por AFI como Asesor Financiero. Ha colaborado como formador en diferentes cursos y másteres relacionados con los mercados financieros, el análisis técnico y los productos complejos.