La fuerte caída de las acciones y los bonos de CoreWeave ha reavivado las dudas sobre la sostenibilidad financiera de las neoclouds, compañías especializadas en proporcionar infraestructura de computación para inteligencia artificial (IA).
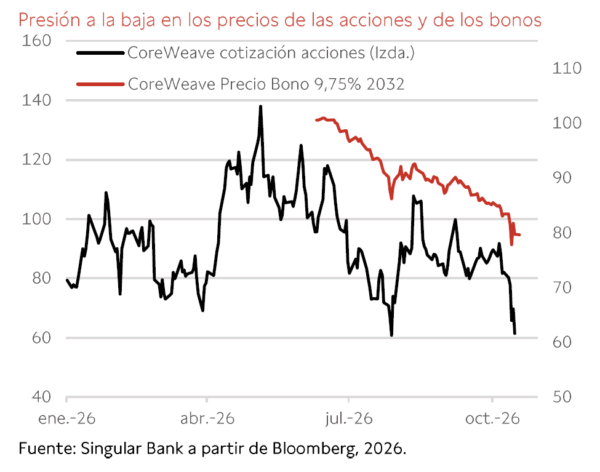
El mercado comienza a cuestionar si el elevado endeudamiento y las crecientes necesidades de financiación de estas empresas podrían comprometer sus perspectivas de crecimiento y, por extensión, afectar al conjunto de la industria de la IA.
¿Qué son las neoclouds y cómo funciona su negocio?
CoreWeave es uno de los principales ejemplos de este modelo. La compañía compra GPUs de NVIDIA, las instala en centros de datos alquilados y comercializa capacidad de computación a grandes clientes tecnológicos como Microsoft, Meta y OpenAI.
Su negocio presenta varias características:
- Elevada inversión inicial: necesita adquirir continuamente GPUs y ampliar su infraestructura, financiándose mediante deuda, leasing y capital propio.
- Ingresos relativamente previsibles: los contratos plurianuales con grandes tecnológicas permiten anticipar ingresos futuros y respaldar la financiación.
- Crecimiento estructural: se beneficia de la creciente demanda de capacidad de computación para entrenar y ejecutar modelos de IA.
- Elevado apalancamiento y necesidad de continuar financiando nuevas GPUs, mientras sus flujos de caja libres continúan siendo negativos.
Este último punto constituye su principal vulnerabilidad. Un encarecimiento de la deuda o mayores dificultades para acceder al crédito podrían limitar sus inversiones e incluso comprometer su solvencia.
¿Por qué preocupa al conjunto del sector tecnológico?
Las dudas sobre CoreWeave han provocado un efecto contagio sobre otras compañías relacionadas con la inteligencia artificial, especialmente los fabricantes de semiconductores.
El temor es que las dificultades financieras de las neoclouds puedan traducirse en una reducción de las inversiones en centros de datos y, por tanto, en una menor demanda de GPUs, memorias avanzadas y equipamiento eléctrico.
Si las dificultades responden exclusivamente a un exceso de apalancamiento de las neoclouds, las grandes tecnológicas (hyperscalers) podrían absorber parte de la demanda de computación y otros operadores adquirir los activos de las compañías más afectadas. En este escenario, la tesis de crecimiento estructural de la inteligencia artificial permanecería intacta.
Un escenario más preocupante sería que las necesidades de computación resultasen inferiores a las previstas y que los ingresos futuros no justificasen las elevadas inversiones realizadas. Esto podría desencadenar una reducción de la demanda de chips y afectar a toda la cadena de valor: diseñadores de GPUs y memorias avanzadas, fabricantes de semiconductores y equipos, proveedores de infraestructuras y componentes de centros de datos y grandes operadores tecnológicos.
¿Estamos ante un cambio de tendencia en la inteligencia artificial?
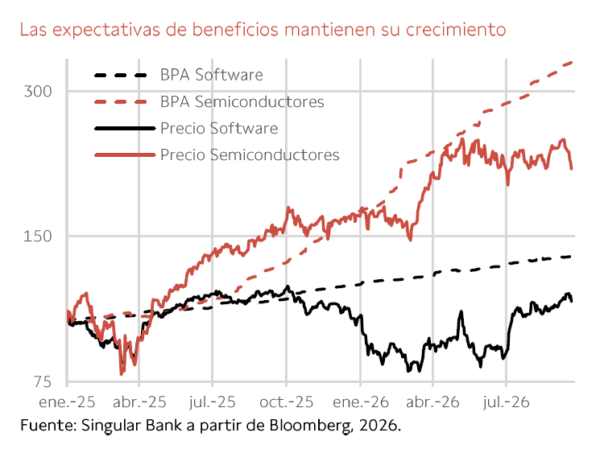
Por el momento, no existen datos que evidencien un deterioro de la demanda de capacidad de computación ni del uso de la IA por parte de los clientes finales.
Las correcciones anteriores del sector también estuvieron acompañadas de dudas sobre la sostenibilidad de su crecimiento que, hasta ahora, han resultado infundadas.
Creemos que el escenario actual podría seguir un patrón similar. La demanda estructural de inteligencia artificial continúa respaldando las perspectivas del sector, aunque algunas compañías excesivamente endeudadas podrían tener dificultades para absorber el aumento de los costes financieros y verse obligadas a reestructurarse.
La clave no está únicamente en cuánto invierte la industria en IA, sino en distinguir si las dificultades actuales responden a problemas de financiación de determinadas compañías o a un deterioro real de la demanda de computación.
Singular Bank no está recomendando la compra de estos valores en concreto. Este comentario tiene fines exclusivamente informativos, no pudiendo ser considerado en ningún caso como un elemento contractual, una recomendación, un asesoramiento personalizado o una oferta de inversión. El presente informe, propiedad de SINGULAR BANK S.A.U (Singular Bank), contiene información obtenida de fuentes consideradas como fiables. Las opiniones y estimaciones aquí realizadas pueden ser modificadas sin previo aviso. Rentabilidades pasadas no son un indicador fiable de rentabilidades futuras. Esta información tampoco puede considerarse como sustitutiva de los Folletos del Emisor o de cualquier otra información legal preceptiva, por lo que te recomendamos que consultes dicha información antes de llevar a cabo cualquier decisión de inversión. Dicha información legal está a tu disposición en www.cnmv.es.

En Singular Bank desde el año 2009, actualmente como Responsable de Oferta Digital de Productos de Trading. Cuenta con la licencia de Operador de Bolsa y Operador de Derivados y está titulado por AFI como Asesor Financiero. Ha colaborado como formador en diferentes cursos y másteres relacionados con los mercados financieros, el análisis técnico y los productos complejos.